ページの先頭です。
メニューを飛ばして本文へ
メニュ-
さがし方
ジャンル


本文
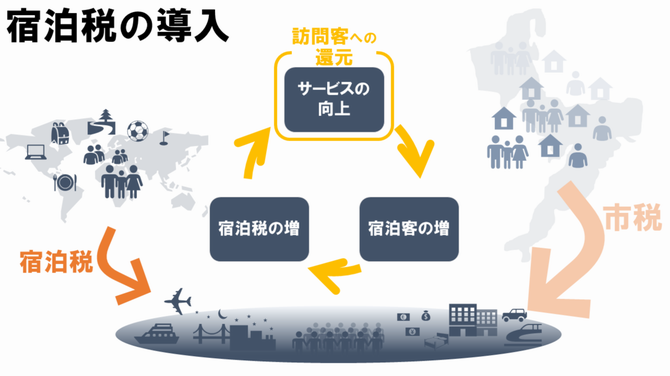
都市の魅力を高め、国内外の人々の来訪及び交流を促進するとともに、観光の振興を図る施策に要する費用に充てるため、地方税法第5条第7項の規定に基づき、令和5年4月1日より宿泊税を課しています。
課税客体、税率 等
課税客体
長崎市内に所在する次の宿泊施設への宿泊行為
・旅館業法に規定する旅館・ホテル・簡易宿所
・住宅宿泊事業法に規定する住宅宿泊事業に係る住宅
課税標準
上記施設における宿泊数
納税義務者
上記施設における宿泊者
税率 ※令和9年4月1日より税率が変更になります
【令和9年3月31日宿泊分まで】
1人1泊について、次の宿泊料金の区分に応じて定める額
⑴ 1万円未満のもの 100 円
⑵ 1万円以上2万円未満のもの 200 円
⑶ 2万円以上のもの 500 円
※免税点なし
【令和9年4月1日宿泊分から】
1人1泊について、次の宿泊料金の区分に応じて定める額 ⑴ 6千円未満のもの 100 円 ⑵ 6千円以上2万円未満のもの 300 円 ⑶ 2万円以上のもの 500 円 ※免税点なし
課税免除
・修学旅行等の参加者(引率者も含む)
・部活動又は地域のクラブチームとして、宿泊を伴うスポーツ大会・文化大会に参加する児童、生徒(引率者も含む)
徴収方法 等
徴収方法
特別徴収
特別徴収義務者
旅館業若しくは住宅宿泊事業を営む者又は宿泊税の徴収について便宜を有すると認める者
申告期限
毎月末日までに、前月の初日から同月の末日までの期間の分を申告納入 (一定の要件を満たす場合は3か月ごとに申告納入)
その他宿泊税に関するページはこちらをご覧ください
「宿泊税」のURL
URL:https://www.city.nagasaki.lg.jp/shimin/130000/131000/p038485.html
法人番号6000020422011
〒850-8685 長崎県長崎市魚の町4-1
095-822-8888(代表)
開庁時間 午前8時45分~午後5時30分
※土曜日・日曜日・祝日・12月29日~翌年1月3日を除きます。
なお、施設・部署によって異なる場合があります。
Copyright © NAGASAKI CITY All rights reserved